Argentina acelera la llegada de híbridos y eléctricos: cómo se prepara el mercado asegurador
El fuerte crecimiento de la electromovilidad abre nuevos desafíos para el seguro: baterías, cables, infraestructura de carga, reparación, asistencia y responsabilidad civil. FIDESEG reunió a referentes del Estado y del mercado asegurador para analizar una transformación que ya está en marcha.
Por Mariano García,
FIDESEG
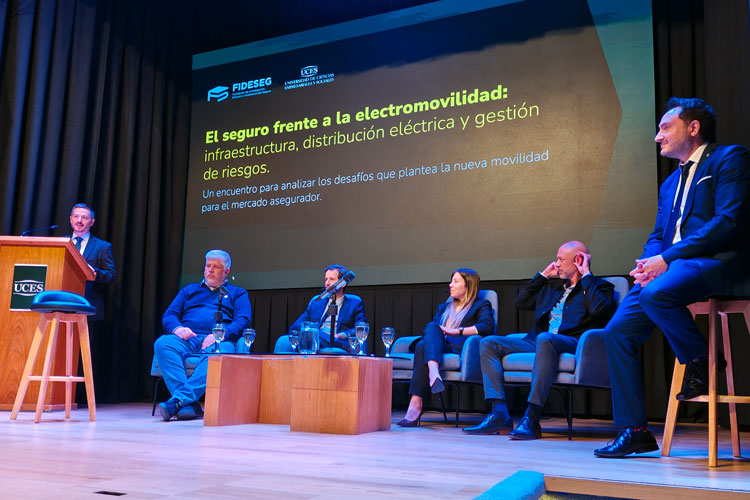
La electromovilidad dejó de ser en la Argentina una discusión sobre el futuro. Los números muestran que el cambio ya comenzó y que avanza a gran velocidad. A agosto de 2026, los vehículos híbridos y eléctricos alcanzaron en conjunto una participación del 15,4% de los patentamientos. En los primeros ocho meses del año se patentaron 51.563 híbridos y 5.345 eléctricos puros. Este nuevo escenario fue el punto de partida de la conferencia “El seguro frente a la electromovilidad: infraestructura, distribución eléctrica y gestión de riesgos”, organizada por la Fundación de Investigación, Difusión y Enseñanza del Seguro (FIDESEG) en la Universidad de Ciencias Empresariales y Sociales (UCES).
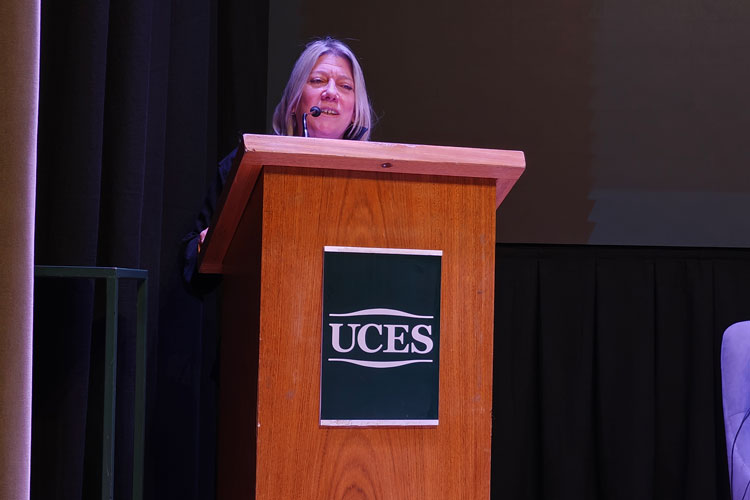
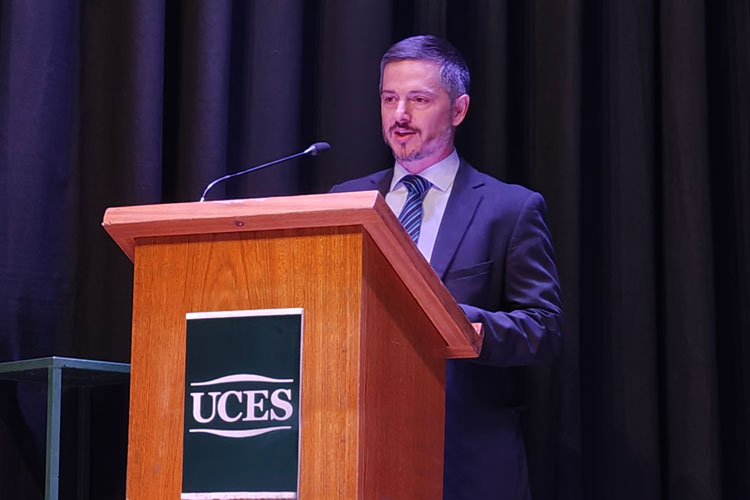
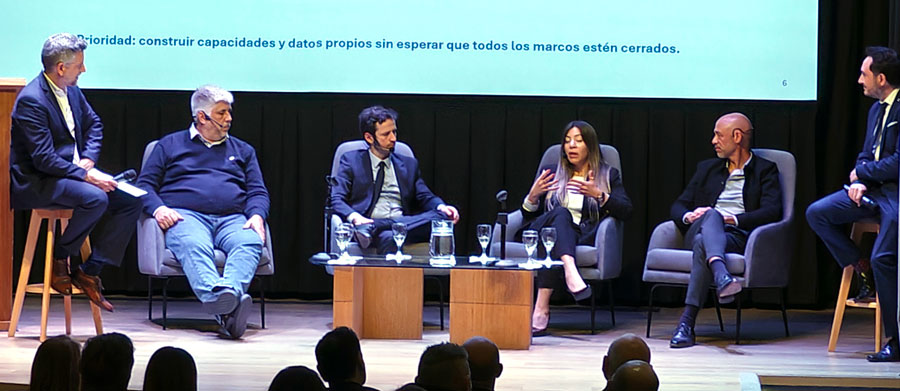
La apertura institucional estuvo a cargo de Alejandra Mizzau, decana de la Facultad de ciencias jurídicas y políticas de UCES, y Tomás Fourcade, presidente de FIDESEG. El panel reunió a Pablo Pejlatowicz, director nacional de Gestión de política industrial, dependiente del Ministerio de economía de la Nación; Pablo Montalto, coordinador de ALUMNI Think Tank de AAPAS y especialista en nuevas movilidades; Alejandro Mena, gerente técnico del Producto automotor en La Caja; Yamila Magariños, actuaria y Motor UW and Product leader en La Caja; y Leonardo M. Hennawi, abogado especialista en seguros y reaseguros, con la moderación de Mariano García, periodista de Telefe Noticias, conductor de Staff de Noticias.
Un mercado que cambió de escala
Pablo Pejlatowicz presentó el escenario como director nacional de Gestión de política industrial y explicó el funcionamiento del régimen destinado a facilitar la incorporación de vehículos híbridos y eléctricos.
El esquema establece un derecho de importación extrazona del 0% para los vehículos alcanzados y un cupo máximo de 50.000 unidades anuales. Para la convocatoria 2027, además, se establecieron topes FOB diferenciados: USD 35.000 para eléctricos puros, USD 18.000 para híbridos convencionales y enchufables y USD 16.000 para mild hybrid.
“Los patentamientos de autos híbridos y eléctricos crecieron 90% durante 2025 y registraron un incremento del 322% interanual entre enero y julio de 2026.”
Los datos expuestos permiten dimensionar la velocidad del fenómeno: los patentamientos de autos híbridos y eléctricos crecieron 90% durante 2025 y registraron un incremento del 322% interanual entre enero y julio de 2026, período en el que se patentaron 48.320 unidades.
El crecimiento también pone el foco sobre la infraestructura. Según los datos presentados, en julio existían unos 260 puntos de carga públicos o semipúblicos y alrededor de 1.500 puntos privados estimados en todo el país. El 70% de la red pública se concentraba en AMBA y la provincia de Buenos Aires.
Cuando cambia la tecnología, cambia el riesgo
El desafío de asegurar la electromovilidad plantea un interrogante que interpela al sector asegurador: ¿alcanza la cobertura tradicional para asegurar un vehículo eléctrico?
La presentación de Alejandro Mena, gerente técnico del Producto automotor en La Caja, y Yamila Magariños, actuaria, Motor UW and Product leader en La Caja y especialista en suscripción, desarrollo de productos y gestión de riesgos, permitió ampliar la mirada. La electromovilidad conecta riesgos que hasta ahora podían analizarse por separado: vehículo, infraestructura de carga, asistencia y reparación, hogar y responsabilidad civil, conectividad y ciberseguridad.
“La electromovilidad conecta riesgos que hasta ahora podían analizarse por separado: vehículo, infraestructura de carga, asistencia y reparación, hogar y responsabilidad civil, conectividad y ciberseguridad.”
El riesgo ya no termina necesariamente en el automóvil. Un Wallbox instalado en una vivienda o en la cochera de un edificio o en un comercio incorpora preguntas sobre la instalación eléctrica, las responsabilidades dentro de un consorcio y los límites entre las coberturas del vehículo, el hogar y la responsabilidad civil.
El seguro argentino frente al nuevo escenario
Pablo Montalto, coordinador de ALUMNI Think Tank de la Asociación Argentina de Productores Asesores de Seguros (AAPAS) y especialista en nuevas movilidades y análisis estratégico del mercado asegurador, presentó el primer diagnóstico sobre la respuesta del mercado asegurador argentino frente a la movilidad eléctrica.
Ver: La electromovilidad ya cambió el riesgo. ¿Está preparado el mercado asegurador argentino?
“El seguimiento realizado por ALUMNI identificó primeras respuestas frente a un fenómeno que todavía requiere una mayor articulación.”
El trabajo relevó a las 20 principales aseguradoras patrimoniales y mostró una actividad que comenzó a avanzar, aunque todavía tiene aspectos por desarrollar. Entre ellos aparecen la valuación y el tratamiento de las baterías, la capacitación de talleres, los protocolos de asistencia, los sistemas de carga y la prevención frente a incendios.
El mercado, sin embargo, ya empieza a moverse. El seguimiento realizado por ALUMNI identificó la aparición de seguros específicos para vehículos eléctricos, con coberturas vinculadas con la batería y asistencia adaptada, además de experiencias de cobertura para Wallbox. Son primeras respuestas frente a un fenómeno que todavía requiere una mayor articulación.
“La brecha no es solamente tecnológica, sino también de articulación entre productos, operación, regulación y prevención.”
Prepararse antes de que el parque sea masivo
El intercambio entre los expositores, del que también participó Leonardo M. Hennawi, abogado especialista en seguros y reaseguros, asesor de empresas y organismos públicos y profesor de grado y posgrado, dejó planteado uno de los grandes desafíos para los próximos años: la velocidad de incorporación de los vehículos debe ser acompañada por la evolución de todo el ecosistema de mercado que los rodea.
Eso implica desarrollar infraestructura de carga, generar información, capacitar a productores y talleres, adaptar los sistemas de asistencia y reparación, conocer sobre los nuevos riesgos asegurados, incorporar nuevos criterios de suscripción y revisar las coberturas a medida que aparezcan riesgos diferentes.
“La velocidad de incorporación de los vehículos debe ser acompañada por la evolución de todo el ecosistema de mercado que los rodea.”
La electromovilidad, en definitiva, no supone solamente reemplazar un motor a combustión por otra tecnología. Cambia la manera de pensar el riesgo y obliga a conectar aspectos que hasta ahora podían tratarse de manera independiente.
Ese fue uno de los principales conceptos que dejó el encuentro organizado por FIDESEG: la brecha no es solamente tecnológica, sino también de articulación entre productos, operación, regulación y prevención.
La transformación ya comenzó. Para el mercado asegurador, el desafío será estar preparados cuando el nuevo parque automotor alcance una escala masiva.«
Para seguir leyendo: Baterías de litio. Un riesgo potenciado por la electromovilidad que como PAS hay que aprender a ver