El seguro frente a los riesgos climáticos:
Cómo prepararse ante el fenómeno El Niño 2026/27
Anticiparse a los riesgos climáticos, adoptar medidas de prevención y revisar las coberturas aseguradoras son acciones fundamentales para reducir pérdidas y proteger a las personas, los hogares y las actividades productivas. En este marco, AAPAS y la Mesa del Seguro de FECOBA impulsan una iniciativa para acercar herramientas concretas de prevención a toda la comunidad.
El seguro cumple una función social que va mucho más allá de la reparación económica de los daños. Su verdadera esencia también está en la prevención, en la capacidad de anticiparse a los riesgos y en el compromiso de proteger a las personas, sus familias, sus bienes y sus actividades productivas.
Desde esta perspectiva, los Productores Asesores de Seguros desempeñan un papel fundamental como profesionales de la gestión del riesgo. Su tarea no comienza cuando ocurre un siniestro, sino mucho antes: identificando amenazas, evaluando vulnerabilidades y acompañando a los asegurados en la adopción de medidas que permitan evitar o reducir las pérdidas.
Frente a los posibles efectos del fenómeno climático de El Niño durante el período 2026-2027, esta mirada preventiva adquiere especial relevancia. La posibilidad de atravesar episodios de lluvias intensas, tormentas severas, granizo e inundaciones plantea la necesidad de prepararse con anticipación y fortalecer una cultura de prevención.
Porque el mejor siniestro es aquel que podemos evitar.
“Porque el mejor siniestro es aquel que podemos evitar.”
La prevención como responsabilidad compartida
La articulación institucional resulta indispensable para que el conocimiento técnico se transforme en herramientas concretas. En ese sentido, AAPAS, a través de su participación en la Mesa del Seguro de FECOBA, trabaja para acercar la experiencia del sector asegurador al entramado comercial, industrial y empresarial, aprovechando la capacidad de representación y llegada territorial de las cámaras asociadas a la Federación.
Ver: El poder de los vínculos y la acción colectiva
El objetivo es que las recomendaciones preventivas alcancen a pequeñas y medianas empresas, comercios y familias, y que cada organización pueda identificar sus principales vulnerabilidades y tomar medidas antes de que se produzca un evento climático.
Personas primero: cómo actuar ante una tormenta
La primera recomendación es clara: ante una alerta, las personas siempre están por encima de los bienes materiales.
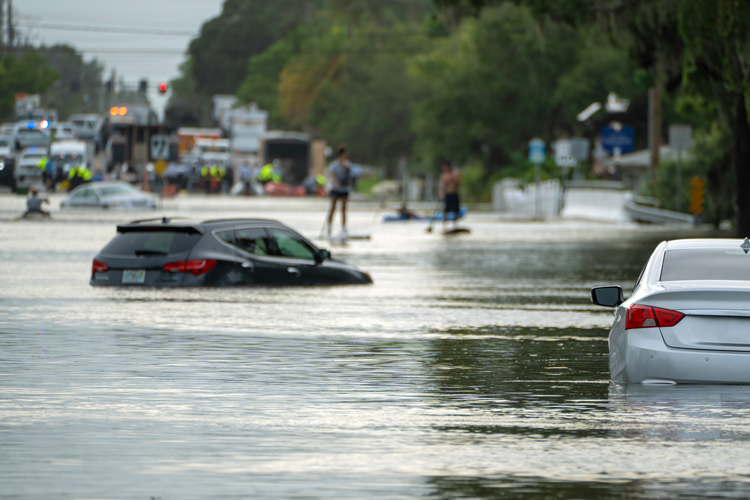
Es fundamental seguir los avisos del Servicio Meteorológico Nacional y de los municipios, y evitar salir durante las tormentas. Si las calles están anegadas, no se debe circular por calles, puentes ni badenes con agua. Incluso con 30 centímetros de agua en movimiento, un automóvil puede ser arrastrado.
También es importante evitar refugiarse debajo de árboles durante una tormenta eléctrica, no acercarse a cables caídos y no utilizar piletas. Si ingresa agua en la vivienda, se debe cortar la electricidad desde el interruptor general, sin tocar artefactos mojados.
Contar con un plan familiar puede marcar una diferencia: definir un punto de encuentro y tener preparados medicamentos, linterna, radio, cargador, botiquín, agua y documentos en un lugar seco. Después de una inundación, no se deben consumir alimentos ni agua que hayan estado en contacto con el agua acumulada. Ante una evacuación, siempre hay que seguir las indicaciones de las autoridades y nunca arriesgar la vida por recuperar objetos.
Números de emergencia
103
Defensa Civil
100
Bomberos
911
Policía
107
Same
Hogares y edificios: reducir los daños antes de que ocurran
El mantenimiento preventivo es una de las principales herramientas para disminuir los efectos de las lluvias intensas y las tormentas.
Limpiar canaletas, bajadas, rejillas, sumideros y desagües de patios y terrazas ayuda a evitar acumulaciones de agua. También es necesario revisar el estado de techos, membranas y sellados de puertas y ventanas.
En el exterior, conviene asegurar o guardar macetas, muebles de jardín, chapas, antenas y tanques que puedan desplazarse por acción del viento. Asimismo, se recomienda revisar el disyuntor y las llaves térmicas, y utilizar protectores de tensión para equipos sensibles.
Otra medida importante es elevar del piso los objetos de valor, electrodomésticos y documentos. En edificios, los consorcios tienen un papel central en el mantenimiento de terrazas, desagües y tanques, mientras que los inquilinos deben contemplar la contratación de un seguro para sus contenidos.
La prevención también incluye la responsabilidad frente a terceros: los daños que puedan ocasionar elementos propios, como árboles, chapas o carteles que caigan sobre un vecino o un vehículo, pueden generar responsabilidades para sus propietarios.
Comercios, industrias y obras: proteger la continuidad de la actividad
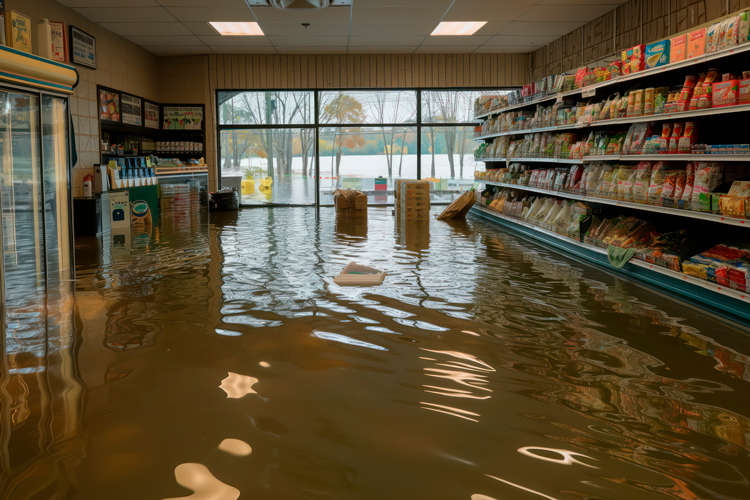
Para las empresas, una tormenta severa no solo representa la posibilidad de daños materiales. También puede afectar instalaciones, mercaderías, equipos y la continuidad operativa.
Por eso, es importante realizar un relevamiento de techos de chapa y fibrocemento, anclajes, estructuras metálicas, carteles, toldos, tanques y paneles solares. Los sistemas de drenaje deben mantenerse limpios, con especial atención a desagües, canaletas y cámaras pluviales durante la temporada de lluvias.
También se recomienda revisar pararrayos, puesta a tierra, bombas de achique y sus fuentes de energía de respaldo. Las mercaderías, equipos, tableros y repuestos críticos ubicados en zonas bajas o subsuelos deberían trasladarse a sectores más elevados. En caso de riesgo de anegamiento, pueden preverse bolsas de arena, barreras, compuertas, válvulas antirreflujo y bombas móviles.
Las operaciones de carga y descarga deben evitarse en espacios exteriores durante condiciones meteorológicas adversas y suspenderse cuando sea necesario. Una vez declarada la alerta, es importante mantener cerrados portones y aberturas.
En las obras en construcción, la planificación debe contemplar la etapa en la que se encontrará el proyecto, la protección de excavaciones y taludes, el aseguramiento de grúas, obradores y materiales, y el almacenamiento fuera de zonas inundables.
Además, cada establecimiento debería contar con un plan de emergencia y continuidad que defina responsables, umbrales de alerta, procedimientos de parada segura, proveedores alternativos y contactos de bomberos y del municipio.
Actividad agropecuaria: anticiparse también en el campo
En el ámbito rural, la prevención requiere considerar tanto la protección de las personas como la de la hacienda, la maquinaria y los insumos.
Es conveniente identificar caminos alternativos de acceso y salida, ya que los cauces, canales y desagües pueden dejar de funcionar adecuadamente durante episodios de lluvias intensas. También se recomienda trasladar maquinaria, insumos y hacienda hacia zonas altas, revisar techos, anclajes y aberturas de los galpones, y proteger tableros eléctricos y grupos electrógenos de posibles inundaciones.
Los agroquímicos y combustibles deben retirarse de las zonas inundables para evitar situaciones de contaminación.
El seguro también se prepara antes del siniestro
La prevención no termina con las medidas de mantenimiento y protección física. Revisar las pólizas antes de la temporada de tormentas es otro paso esencial.
Tener un seguro contratado no significa necesariamente estar cubierto frente a todos los riesgos. Por eso, es fundamental consultar con el Productor asesor de seguros para verificar que las sumas aseguradas representen el valor real de los bienes y conocer los alcances, exclusiones, deducibles y sublímites de cada cobertura.
En las pólizas con cláusula de prorrata, por ejemplo, una suma asegurada inferior al valor real puede reducir proporcionalmente la indemnización. Según el documento de LEARISK, el infraseguro promedio en la región alcanza el 30%.
También es importante verificar si la cobertura contempla inundación, ya que en los seguros de Hogar e Integral de Comercio o Industria suele requerirse como adicional. En las pólizas de Todo Riesgo, corresponde revisar los sublímites aplicables.
En cuanto a viento y granizo, existen exclusiones que pueden alcanzar a bienes a la intemperie, toldos, antenas, edificios sin cuatro paredes y obras en construcción. También deben revisarse los deducibles y sublímites por evento y ubicación.
Para los comercios y las industrias, resulta relevante evaluar la cobertura de Responsabilidad Civil por daños a terceros y linderos, así como las coberturas de Pérdida de Beneficios, gastos extras, remoción de escombros, daños eléctricos e interrupción de actividad por daños a proveedores o accesos.
En los seguros de automotores, no todos los planes incluyen daños por granizo e inundación, por lo que es necesario verificar el alcance de la cobertura y la franquicia. En las obras, también corresponde revisar que la póliza de Todo Riesgo Construcción contemple inundación, viento y remoción de escombros, además de cumplir las condiciones de almacenamiento y seguridad exigidas.
Qué hacer después de un evento climático
Si se produce un siniestro, es importante tener a mano los datos de la póliza, la compañía aseguradora y el productor asesor de seguros, junto con los canales habilitados para realizar la denuncia.
El documento recomienda efectuarla dentro de los tres días de conocido el siniestro. También es necesario tomar medidas razonables para evitar que los daños continúen, fotografiar los bienes afectados antes de comenzar la limpieza y no descartar los elementos dañados hasta que puedan ser revisados por el liquidador.
Las reparaciones definitivas no deberían realizarse sin acordarlas previamente con la aseguradora, salvo aquellas que sean urgentes.
Una buena práctica adicional es registrar desde ahora, mediante fotografías y videos, el estado de los bienes y los inventarios, y conservar facturas y pólizas en formato digital.
Anticipar, prevenir y proteger
La preparación frente a los posibles efectos de El Niño 2026/27 requiere compromiso, información y trabajo conjunto. Las medidas de prevención permiten reducir vulnerabilidades, proteger vidas y limitar el impacto económico de los eventos climáticos.
Desde AAPAS y la Mesa del Seguro de FECOBA se busca que este conocimiento llegue a cada cámara, empresa, comercio y hogar, fortaleciendo una cultura en la que la prevención sea una responsabilidad compartida.
En este marco, ambas instituciones ponen a disposición el documento de recomendaciones elaborado por LEARISK, «El Niño 2026/27 – Tormentas: estar preparados marca la diferencia», e invitan a las cámaras asociadas a FECOBA a compartirlo entre sus integrantes, colaboradores y comunidades.
Porque una sociedad que conoce sus riesgos puede prepararse mejor para enfrentarlos. Y porque el mejor siniestro es aquel que podemos evitar.«
Fuente: Documento de recomendaciones «El Niño 2026/27 – Tormentas: estar preparados marca la diferencia», elaborado por LEARISK.